
Biznesplan
Inwestycje
- Optymalizacja źródeł finansowania
- Biznesplan
- Wycena Przedsiębiorstwa
- Komunikacja Inwestorska-Corporate Governance
O usłudze
Dlaczego piszemy Biznesplany?
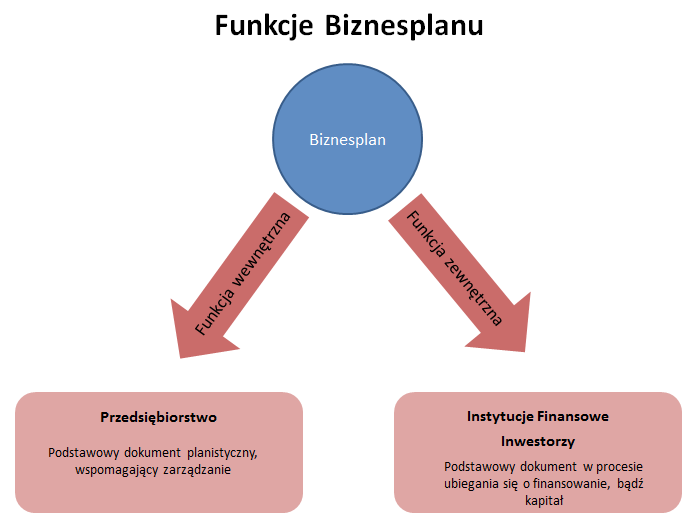
Biznesplan jest podstawowym dokumentem planistycznym, wspomagającym zarządzanie wszystkimi przedsięwzięciami firmy i pełni ważną rolę we wszystkich fazach cyklu inwestycyjnego.
• W fazie przed inwestycyjnej jest podstawą do podjęcia decyzji o realizacji bądź zaniechaniu dalszych prac nad danym pomysłem biznesowym,
• W fazie realizacji pozwala monitorować budżet inwestycji i zarządzać płynnością finansową procesu.
• W fazie eksploatacji pozwala ocenić realizację wcześniejszych założeń, pozwala identyfikować odchylenia zagrażające opłacalności inwestycji, jest istotnym źródłem informacji dla menedżerów i finansistów zarządzających produkcją, sprzedażą oraz płynnością finansową Spółki.
Biznesplan jest dokumentem wymaganym przez wszystkie instytucje finansowe w procesie ubiegania się o kredyt .
Co oferujemy?
Pojęcie biznesplanu może być rozumiane jako biznesplan przedsiębiorstwa, lub też biznes plan konkretnego przedsięwzięcia gospodarczego.
W praktyce, biznesplan przedsiębiorstwa dotyczy jednocześnie dotychczasowej działalności oraz nowych planowanych przedsięwzięć mających przyczynić się do rozwoju firmy.
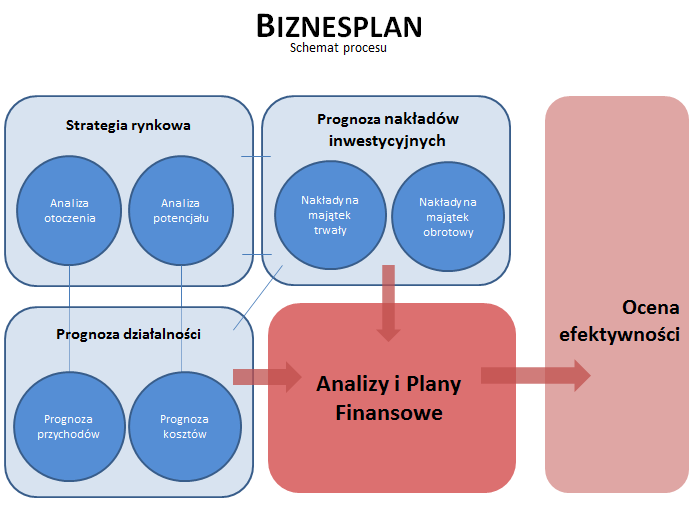
W każdym z tych przypadków, dokonujemy szczegółowej analizy działalności historycznej oraz analizujemy założenia nowego biznesu mierząc jego rentowność, oraz efektywność w kontekście działalności dotychczasowej.
Metodyka
„Nie ma uniwersalnego rozwiązania lub modelu studium odpowiedniego dla wszystkich projektów inwestycyjnych, niezależnie od ich typu, rozmiaru i kategorii. Co więcej, relatywne znaczenie poszczególnych składników jest w każdym projekcie inne”
W. Behrens , P. M. Hawranek
W naszej pracy kierujemy się ogólnymi wytycznymi standardu UNIDO. Wykorzystujemy najbardziej kompleksowy model studium projektu inwestycyjnego jako punkt wyjścia, dostosowując za każdym razem zakres prezentowanych informacji do indywidualnego charakteru każdego projektu oraz wielkości przedsiębiorstwa.
Przygotowanie biznesplanu, jak zawsze przebiega we współpracy z przedsiębiorcami.
Wykorzystujemy w tym celu specjalnie przygotowane formularze internetowe ułatwiające przekazywanie informacji oraz monitorowanie postępu prac.
Plan Biznesplanu - przykład
Podsumowanie i wnioski końcowe
Podsumowanie i wnioski końcowe należy umieścić na początku biznesplanu. Celem podsumowania jest wstępne zapoznanie czytelnika z projektem i głównymi wynikami przeprowadzonych analiz. Podsumowanie powinno także zawierać rekomendacje, tj. wskazania dla inwestora i końcową konkluzję – czy projekt kwalifikuje się do realizacji, czy też należy go odrzucić ze względu na niską opłacalność, duże ryzyko finansowe lub inne trudności i niebezpieczeństwa.
1.1 autor opracowania i zamawiający
1.2 przedmiot opracowania
1.3 planowane nakłady i wyniki
1.4 opłacalność
1.5 rekomendacje
Geneza projektu i założenia podstawowe.
Zasadniczą część tego rozdziału stanowią dane metryczkowe projektu: nazwa, przedmiot działalności, inwestor, forma organizacyjno-prawna działalności, siedziba, terytorium działania.
Istotnym elementem w tej części biznesplanu jest prezentacja sylwetek pomysłodawców i kluczowych managerów firmy. Należy przedstawić ich doświadczenia zawodowe w powiązaniu z planowanym projektem, funkcje jakie będą pełnić w przedsiębiorstwie oraz obszary działalności operacyjnej, które będą wspierać.
W sytuacji, gdy firma prowadzi już działalność operacyjną należy zamieścić charakterystykę dotychczasowej aktywności i jeżeli występuje, wskazać związek z projektem inwestycyjnym, będącym przedmiotem biznesplanu.
Należy również przedstawić podstawowe wartości finansowe, dla najlepiej trzech okresów historycznych. Przychody ze sprzedaży, zysk operacyjny, EBITDA, zysk netto oraz wybrane wskaźniki finansowe. Kompletna analiza finansowa historycznych sprawozdań znajdzie się w rozdziale 11 „Ocena ekonomiczno finansowa”.
Należy też przedstawić historię projektu, poprzedzającą moment przygotowania biznesplanu. Historia ta może stanowić ważny element wiedzy o projekcie, który będzie wykorzystany w ocenie jego wykonalności.
Dodatkowym argumentem przemawiającym na korzyść lub niekorzyść projektu jest liczba i zakres dodatkowych analiz i prac o charakterze studialnym, zrealizowanych przed wykonaniem biznesplanu oraz ich wyniki. Obok tytułów tych opracowań podaje się ich autorów, datę wykonania oraz główne wnioski.
Ogólnie biorąc, szeroki zakres wykonanych dodatkowo prac studialnych świadczy o dobrym przygotowaniu koncepcyjnym projektu, co nie jest bez znaczenia przy analizie i ocenie szczegółowych założeń przyjętych w biznesplanie. Założenia poparte wcześniejszymi badaniami i analizami nic muszą podlegać wnikliwej ocenie i weryfikacji.
2.1 Nazwa projektu
2.2 Przedmiot działalności
2.3 Charakterystyka Inwestora (Inwestorów)/Pomysłodawców/Kadry Managerskiej
2.4 Forma organizacyjno-prawna działalności
2.5 Dane teleadresowe
2.6 Terytorium
2.7 Charakterystyka dotychczasowej działalności
2.8 Historia projektu
2.9 Analizy i studia poprzedzające biznesplan
Analiza rynku i strategia marketingowa
Zawarta w tym rozdziale analiza rynku połączona jest ze strategią marketingową projektowanej inwestycji. Analiza rynku ukazuje aktualny stan podaży, popytu i cen danego produktu (usługi) na rynku docelowym, czyli rynku, na który inwestor zamierza dostarczać swe produkty lub usługi. Z kolei strategia marketingowa obejmuje przyjętą przez inwestora kompozycję głównych elementów działalności rynkowej, takich w szczególności, jak: produkt, cena, dystrybucja i promocja.
Podstawowym elementem strategii marketingowej jest zawsze produkt.
Produkt jest w biznesplanie rozumiany szeroko: jako wyrób i jako usługa. Projekt może zakładać produkcję określonego pakietu produktów (usług). W takim wypadku konieczne jest określenie struktury asortymentowej produkcji. Charakterystyka produktów obejmuje prezentację ich głównych cech (głównie parametrów wizualnych i funkcjonalnych), najlepiej w konfrontacji z parametrami produktów konkurencyjnych. Obok prezentacji produktu warto w opisie uwzględnić także sposób wprowadzania produktu na rynek oraz politykę serwisową. Przy produktach wymagających opakowania należy scharakteryzować zakładane rodzaje opakowań jednostkowych i zbiorczych. Zdefiniowanie produktu należy uzupełnić określeniem rynku docelowego, tj. zdefiniowaniem finalnych odbiorców produktu. Ukierunkowanie produkcji na konkretnego klienta (grupę klientów) jest konieczne do właściwego zaprojektowania dalszych posunięć marketingowych, takich jak określenie ceny, ustalenie sposobów dystrybucji i promocji, klientów itd.
Należy też ocenić produkt na tle konkurencji, bowiem od tego zależą jego szanse rynkowe. Ocenę taką wykonuje się zazwyczaj przez badanie i porównywanie słabych oraz mocnych strun konkurencji.
Popyt na rynku stanowi w zależności od produktu (usług) odbiorcy indywidualni i instytucjonalni. Należy przy tym uwzględnić również eksport, w podziale na możliwe kierunki. Analiza popytu powinna uwzględniać również – tak dalece, jak to jest możliwe – ocenę preferencji odbiorców, a także szacunek ilościowy zgłaszanego przez nich popytu.
Drugim po produkcie ważnym elementem strategii marketingowej przedsiębiorstwa jest cena. Poziom zakładanych cen sprzedaży może być określony na podstawie kosztów produkcji, cen konkurentów i oceny popytu.
Ustalenie cen produktów i usług sprzedawanych przez przedsiębiorstwo ma dla niego podstawowe znaczenie, jest jednak jednym z trudniejszych zadań marketingowych. Stanowienie cen decyduje w znacznym stopniu o pozycji firmy, a nawet o jej przetrwaniu na rynku.
Ustalenie takiej, a nie innej ceny powinno być podporządkowane określonym celom i strategii marketingowej produktu i przedsiębiorstwa. Wśród celów można wyróżnić:
- maksymalizacja wielkości sprzedaży,
- utrzymanie posiadanego udziału w rynku,
- pozyskiwanie nowych nabywców produktu,
- zwiększenie udziału w rynku i wzmocnienie pozycji konkurencyjnej,
- osiągnięcie pożądanego poziomu zysku,
- zwrot w określonym czasie poniesionych nakładów inwestycyjnych,
- wyłączenie konkurentów z rynku.
Kolejnym elementem strategii marketingowej jest dystrybucja, czyli sposób doprowadzenia produktu do ostatecznego odbiorcy. W teorii marketingu uwypuklane są dwa aspekty procesu dystrybucji:
- Aspekt kanału dystrybucji, czyli optymalnej formy oferowania towarów przez producenta uwzględniającej również założenia strategii marketingowej, pozycjonowania marki i jej wizerunku.
- Aspekt logistyczny obejmujący fizyczny przepływ towarów. Działania te skupiają się na najbardziej efektywnym z punktu widzenia czasu oraz kosztów dostarczeniu towarów do pośrednika, bądź użytkownika końcowego optymalizując działania z zakresu magazynowania, transportu, ale również obsługi zwrotów i reklamacji.
W tym punkcie należy scharakteryzować zakładane kanały dystrybucji. Możliwe są dwa zasadnicze rozwiązania:
1) dystrybucja bezpośrednia: sprzedaż bezpośrednia: własny punkt bądź sieć własnych punktów sprzedaży;
2) dystrybucja pośrednia: zakładająca włączenie do sprzedaży pośredników - hurtowników i detalistów.
Wreszcie czwarty element strategii marketingowej to promocja. Oznacza wszystkie sposoby komunikowania się z otoczeniem. Za pomocą promocji rozwiązują się problemy dotarcia z informacją o produkcie do grup potencjalnych odbiorców oraz zachęca się ich do zakupu towaru, przy jednoczesnym tworzeniu sprzyjających warunków transakcjom kupna i sprzedaży.
Koszty produkcji / świadczenia usług / bezpośrednie koszty sprzedaży
W rozdziale tym należy przedstawić założenia dotyczące przewidywanych kosztów produkcji lub świadczenia usług.
W przypadku firmy handlowej należy przedstawić bezpośrednie koszty sprzedaży odpowiadające wartości sprzedanych towarów w cenie zakupu.
Rozdział powinien zawierać szczegółowe założenia dotyczące sposobu kalkulacji poszczególnych składników kosztów oraz wyliczenia maksymalnego poziomu kosztów całkowitych. Opis powinien dotyczyć założeń przyjętych do kalkulacji poszczególnych kategorii kosztów.
Szczegółowy poziom kosztów w poszczególnych okresach pochodzić będzie z formularzy prognostycznych....
Przystępując do działań promocyjnych firma pragnie osiągnąć następujące cele:
- informowania o własnej ofercie rynkowej i warunkach jej pozyskania,
- kształtowania pożądanego wyobrażenia klientów o przedsiębiorstwie i jego produktach,
- dostosowanie podaży do popytu, co wymaga czasem kreowania potrzeb.
Komunikowanie się przedsiębiorstwa z konsumentem i otoczeniem może odbywać się za pomocą następujących form promocji:
- Reklama,
- public relations,
- sprzedaż promocyjna,
- propaganda handlowa,
- opakowanie.
Zróżnicowanie kierunków oddziaływania wymienionych grup instrumentów aktywizacji sprzedaży powoduje, że nie mają one jednakowego znaczenia przed zakupem produktu, podczas zakupu oraz po zakupie produktu.
3.1 produkt
3.2 opakowania
3.3 rynek docelowy
3.4 program ilościowy i wartościowy sprzedaży
3.5 niezbędne koncesje
3.6 podaż na rynku
3.7 ocena konkurencji
3.8 popyt na rynku
3.9 ocena chłonności rynku
3.10 ceny
3.11 dystrybucja
3.12 promocja
Koszty produkcji / świadczenia usług / bezpośrednie koszty sprzedaży
W rozdziale tym należy przedstawić założenia dotyczące przewidywanych kosztów produkcji lub świadczenia usług.
W przypadku firmy handlowej należy przedstawić bezpośrednie koszty sprzedaży odpowiadające wartości sprzedanych towarów w cenie zakupu.
Rozdział powinien zawierać szczegółowe założenia dotyczące sposobu kalkulacji poszczególnych składników kosztów oraz wyliczenia maksymalnego poziomu kosztów całkowitych. Opis powinien dotyczyć założeń przyjętych do kalkulacji poszczególnych kategorii kosztów.
Szczegółowy poziom kosztów w poszczególnych okresach pochodzić będzie z formularzy prognostycznych.
4.1 Zużycie materiałów i energii
| Zużycie materiałów i energii w okresie prognozy: |
| zużycie materiałów podstawowych i energii w okresie prognozy |
| zużycie opakowań |
| zużycie materiałów biurowych |
| zużycie energii elektrycznej i cieplnej |
| zużycie ciepłej i zimnej wody |
| zużycie gazów |
| zużycie pary wodnej |
| zuzycie sprzężonego powietrza |
| zużycie książek, czasopism fachowych |
| inne |
| zużycie energii - środki trwałe |
| zużycie podzespołów - środki trwałe |
4. 2 Koszt usług obcych
| Koszt usług obcych w okresie prognozy: |
| usługi remontowe i konserwacyjne |
| usługi projektowe, geodezyjne, kartograficzne |
| utrzymanie terenów zielonych |
| usługi transportowe, składowania |
| usługi pocztowe i telekomunikacyjne |
| usługi dozoru mienia |
| najem, dzierżawa, leasing |
| usługi biurowe i informatyczne |
| usługi bankowe z wyjątkiem odsetek i prowizji od kredytów |
| koszt serwisu - srodki trwałe |
4.3 Podatki i opłaty
| Podatki i opłaty w okresie prognozy: |
| podatek od nieruchomości |
| podatek od środków transportu |
| podatek akcyzowy |
| opłaty skarbowe |
| opłaty sądowe i notarialne |
| opłaty za wieczyste uzytkowanie gruntów |
| roczne opłaty licencyjne upraniajace do wykonywania działalności |
4.4 Pozostałe koszty
| Pozostałe koszty w okresie prognozy: |
| ubezpieczenia majątkowe |
| koszty krajowych i zagranizcnych podróży służbowych |
| koszty reprezentacji i reklamy |
| koszty wynwjęcia kwater lub ryczałtu za noclegi w przypadku czasowego zatrudnienia pracowników poza miejscem stałego zatrudnienia |
| wypłaty ryczałtów za używanie przea pracowników własnych samochodów dla celów służbowych |
| koszt ubezpieczenia - środki trwałe |
4.5 Ubezpieczenia społeczne i inne świadczenia
| Ubezpieczenia społeczne i inne świadczenia: |
| odzież ochronna i robocza |
| świadczenia rzeczowe związane z bezpieczeństwem i higieną pracy |
| szkolenie pracowników |
| dopłaty do okresowych biletów za dojazdy pracowników do pracy |
4.6 Wartość sprzedanych towarów i materiałów
| Wartość sprzedanych towarów i materiałów w okresie prognozy: |
| Wartość sprzedanych towarów i materiałów |
4.7 Rezerwa gotówkowa
Lokalizacja inwestycji
Ta część biznesplanu ma na celu głównie wskazanie planowanej lokalizacji inwestycji wraz z uzasadnieniem jej wyboru. Opis usytuowania winien zawierać adres planowanej inwestycji.
Czynniki uzasadniające wybór lokalizacji mogą być różne, przykładowo: niskie koszty gruntów, niski poziom podatków od nieruchomości, tania siła robocza, bliskość źródeł zaopatrzenia, bliskość rynku docelowego, uciążliwość inwestycji (hałas, emisje, zanieczyszczenia).
Wskazanie lokalizacyjne należy wzbogacić charakterystyką warunków miejscowych, które zawsze mają wpływ i na przebieg procesu inwestycyjnego, i na eksploatację obiektów.
5.1 opis usytuowania
5.2 uwarunkowania infrastrukturalne
5.3 uzasadnienie wyboru lokalizacji
5.4 warunki miejscowe
5.5 ocena wpływu projektu na środowisko
Strona techniczna
Omawiając zagadnienia natury technicznej, w pierwszej kolejności należy scharakteryzować zakładaną technologię produkcji.
Opis powinien zawierać krótką charakterystykę poszczególnych etapów procesu technologicznego. Technologia produkcji może być bądź oryginalnym rozwiązaniem autorskim bądź rozwiązaniem typowym. W przypadku firmy usługowej należy scharakteryzować wykorzystywane technologie w procesie świadczenia usług. Istotnym elementem części technicznej biznesplanu jest charakterystyka nakładów inwestycyjnych.
Należy rozróżniać dwa rodzaje nakładów inwestycyjnych: nakłady początkowe – związane z uruchomieniem produkcji oraz nakłady bieżące – dokonywane w okresie eksploatacji, a związane z odtwarzaniem obiektów, ich modernizacją i rozbudową.
Nakłady inwestycyjne pochodzić mogą z dwóch głównych źródeł finansowych: środków własnych lub środków obcych. Należy uzasadnić strukturę finansowania inwestycji (patrz rozdział I).
W omawianym rozdziale należy też dokonać oceny zdolności produkcyjnej projektowanej bazy technicznej w postaci maszyn, urządzeń, linii technologicznych, itp. Na tej podstawie wykonuje się plan produkcji. Plan ten wykonuje się w układzie ilościowym.
Dla przedsięwzięć o charakterze produkcyjnym potrzebny jest dokładny plan produkcji w rozbiciu na dni, tygodnie, miesiące i kwartały. Z planem produkcji ściśle związany jest plan zaopatrzenia materiałowego, surowcowego, energetycznego. Plan ten powinien zakładać odpowiednie rezerwy zapasów. W planie zaopatrzenia należy uwzględnić potencjalne źródła dostaw.
Ostatnim ważnym elementem strony technicznej projektu jest gospodarka remontowa i konserwacyjna. Biorąc pod uwagę wymogi techniczne i warunki eksploatacji, należy założyć terminy, czas trwania i środki niezbędne do prowadzenia działań konserwacyjno-remontowych.
6.1 technologie
6.2 niezbędne atesty i licencje
6.3 wpływ inwestycji na środowisko
6.4 sezonowość produkcji i sprzedaży
6.5 nakłady inwestycyjne
6.6 źródła finansowania inwestycji
6.7 zdolności produkcyjne
6.8 plan produkcji
6.9 zaopatrzenie
6.10 gospodarka remontowa i konserwacyjna
Ocena przydatności projektu dla gospodarki kraju (regionu)Efekty inwestycji mają często wymiar społeczny i gospodarczy w szerszej skali niż indywidualnego inwestora. Przedsięwzięcie może bowiem mieć pozytywne skutki dla społeczności lokalnej czy nawet społeczności całego kraju. W tym rozdziale dokonuje się właśnie oceny przedsięwzięcia pod tym kątem.
Harmonogram realizacji inwestycji
W celu sprawnej realizacji inwestycji należy opracować harmonogram realizacji inwestycji. Harmonogram można opracować w formie tabelarycznej. Powinien on zawierać istotne zadania inwestycyjne do momentu uruchomienia produkcji. Powyższe zestawienie powstanie w wyniku wypełnienia formularzy prognostycznych. W polu tekstowym można zamieścić dodatkowe uwagi.
Plan finansowy
Plan finansowy sporządzony jest w formie zestawień tabelarycznych. Wszystkie poniższe zestawienia powstaną
w wyniku wypełnienia formularzy prognostycznych. Prognozy sprawozdań finansowych będą sporządzone
w standardzie PSR, Bilans, Rachunek Zysków i Strat w wersji porównawczej oraz Rachunek Przepływów Pieniężnych w wariancie pośrednim.
11.1 plan przychodów
11.2 plan kosztów
11.3 plan rachunku wyników
11.4 plan nakładów inwestycyjnych
11.5 plan zapotrzebowania na kapitał obrotowy
11.6 plan źródeł finansowania inwestycji
11.7 plan przepływów pieniężnych
11.8 plan bilansu
Ocena ekonomiczno- inansowa
Na bazie sporządzonych prognoz działalności przygotowane zostaną następujące analizy:
- Finansowa analiza wskaźnikowa
- Model Du Ponta
- Struktura bilansu
- Wycena przedsiębiorstwa metodą porównawczą
- Wycena przedsiębiorstwa metodą DCF ( FCFF + FCFE )
W przypadku biznesplanu uwzględniającego oprócz dotychczasowej działalności również nowy projekt inwestycyjny dodatkowo zostaną dołączone następujące analizy:
- Ocena projektu inwestycyjnego metodą NPV
- Oszacowanie IRR
- Wycena przedsięwzięcia metodą DCF ( FCFF )
Obszar Danych / Otrzymane analizy
Na bazie sporządzonych prognoz finansowych, w zależności od zakresu wprowadzonych danych przygotowane zostaną następujące analizy:
| Wprowadzone dane | Otrzymane analizy |
| Historyczne sprawozdania finansowe |
|
|
Historyczne sprawozdania finansowe + Prognoza dotychczasowej działalności |
|
|
Historyczne sprawozdania finansowe + Prognoza dotychczasowej działalności + Prognoza projektu inwestycyjnego |
|